Aus dem Vortrag von Bernhard Klenke

Kaufen, dann sparen.

Die meisten Menschen sparen erst und kaufen dann. Mit einer vermieteten Immobilie geht es umgekehrt: Sie kaufen heute und zahlen die Wohnung über die Jahre ab, zum größten Teil mit Geld, das nicht aus Ihrer Tasche kommt. Bernhard Klenke erklärt dieses Prinzip in seinem Vortrag „Die Immobilie als Sachwertanlage“. Hier ist es in sechs Gedanken, gerechnet mit unserem Musterbeispiel.
  1. Erst sparen, dann kaufen?
  2. Wer Ihre Wohnung bezahlt
  3. Gutes Geld von heute
  4. Abschreiben trotz Wertzuwachs
  5. Nach zehn Jahren steuerfrei
  6. Warum es nicht alle machen
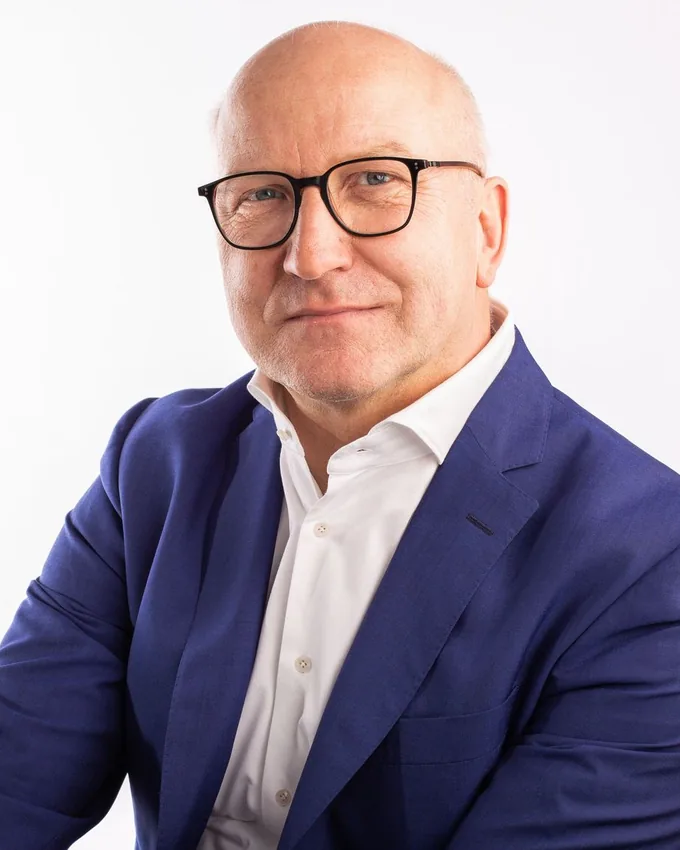
Porträt von Bernhard Klenke

Dipl.-Math. Bernhard KlenkeGeschäftsführer von Bauconsult in Osnabrück. Er hält diesen Vortrag für Anleger, die verstehen wollen, bevor sie kaufen.

Gerechnet mit dem Musterbeispiel

Neubauwohnung
250.000 €
Kaltmiete
800 € / Monat
Zins und Tilgung
4 % und 2 %
Grenzsteuersatz
42 %
Gedanke 1

Erst sparen, dann kaufen? Besser kaufen, dann sparen.

So bauen die meisten Menschen Vermögen auf: Sie legen Geld zurück, bis es reicht, und kaufen dann. Bei einer Wohnung für 250.000 € dauert das mit 1.000 € im Monat fast 21 Jahre. Steigen die Preise in dieser Zeit um 1,5 Prozent im Jahr, kostet dieselbe Wohnung dann rund 337.000 €. Wer erst spart, läuft dem Preis hinterher.

Bernhard Klenke nennt das Gegenprinzip Absparen statt Ansparen. Sie kaufen heute mit einer Finanzierung und zahlen die Wohnung über die Jahre ab. Vom ersten Tag an gehört Ihnen die Wertentwicklung der ganzen Wohnung, nicht nur die Ihres Eigenkapitals.

Im Musterbeispiel stehen nach zehn Jahren rund 100.000 € Vermögen, nach zwanzig Jahren rund 226.000 €. Gemeint ist jeweils der Wert der Wohnung minus Restschuld.

Wert und Restschuld über 30 Jahre

Musterbeispiel, realistisches Szenario, Wertentwicklung 1,5 % im Jahr

0 100 T 200 T 300 T 400 T heute 10 Jahre 20 Jahre 30 Jahre ≈ 100.000 € ≈ 226.000 €
Wert der Wohnung Restschuld Ihr Vermögen
Annahmen wie im Musterbeispiel: Vollfinanzierung 250.000 €, 4 % Zins für 10 Jahre, danach 4,5 %, 2 % Tilgung. Wertentwicklung und Zinsen sind Annahmen, keine Zusagen.
Gedanke 2

Wer bezahlt Ihre Wohnung? Zum größten Teil nicht Sie.

Im ersten Jahr kostet die Wohnung aus dem Musterbeispiel rund 16.000 €: 10.000 € Zinsen, 5.000 € Tilgung und 1.000 € Kosten, die sich nicht auf den Mieter umlegen lassen. Davon zahlt der Mieter mit seiner Miete 9.600 €. Das Finanzamt erstattet rund 4.800 €, weil Zinsen und Abschreibung Ihre Steuer senken. Aus Ihrer Tasche kommen rund 1.600 €, also etwa 135 € im Monat.

Im Vortrag heißt das: Zurückgezahlt wird mit Miete, Steuervorteil und einem Eigenanteil, den Sie selbst wählen. Wer mehr tilgt, ist früher schuldenfrei. Wer weniger tilgt, zahlt im Monat weniger.

Ehrlich dazu: Die Steuererstattung wird mit den Jahren kleiner, weil die Abschreibung sinkt. Über zehn Jahre liegt Ihr Eigenanteil im Schnitt bei rund 210 € im Monat.

Wer bezahlt die 16.000 € im ersten Jahr?

Zinsen, Tilgung und nicht umlegbare Kosten im Musterbeispiel

9.600 €Miete von Ihrem Mieter
4.800 €Steuererstattung
1.600 €Ihr Eigenanteil
Die 16.000 € setzen sich zusammen ausJahr 1
Zinsen an die Bank10.000 €
Tilgung, die Ihr Vermögen aufbaut5.000 €
Nicht umlegbare Kosten1.000 €
Summe16.000 €
Gedanke 3

„Nimm gutes Geld von heute und zahle schlechtes Geld von morgen zurück.“

Das Prinzip Immobilie, aus dem Vortrag von Bernhard Klenke

Die Rate bleibt. Die Miete wächst.

Ihre Rate an die Bank ist für die Zinsbindung fest vereinbart, im Musterbeispiel 1.250 € im Monat. Die Miete dagegen steigt mit der Zeit, im realistischen Szenario um 1,5 Prozent im Jahr. Aus 800 € werden nach zehn Jahren rund 930 € und nach zwanzig Jahren rund 1.080 €. Der Abstand zwischen Rate und Miete wird jedes Jahr kleiner.

Gleichzeitig verliert Geld an Kaufkraft. Bei 2 Prozent Inflation sind 1.250 € in zwanzig Jahren nur noch so viel wert wie rund 840 € heute. Ihre Schulden schrumpfen also nicht nur durch die Tilgung, sondern auch durch die Inflation. Ein Sparguthaben schrumpft auf dieselbe Weise, nur zu Ihrem Nachteil.

Rate und Miete im Musterbeispiel

pro Monat, realistisches Szenario

Rate an die Bank Kaltmiete
Im realistischen Szenario bleibt die Rate auch nach der Zinsbindung gleich, weil der Anschlusszins von 4,5 % auf eine kleinere Restschuld fällt. Mietsteigerung und Inflation sind Annahmen.
Gedanke 4

Abschreiben, obwohl die Wohnung an Wert gewinnt.

Im Vortrag nennt Bernhard Klenke das einmalig: Der Staat lässt Sie den Wert des Gebäudes Jahr für Jahr steuerlich abschreiben, als würde es verbraucht. Tatsächlich gewinnt eine gut gelegene Wohnung meist an Wert. Für die Abschreibung fließt kein Geld, sie senkt aber Ihre Steuer.

Im Musterbeispiel sind das 10.000 € im ersten Jahr. Bei 42 Prozent Grenzsteuersatz zahlen Sie dadurch rund 4.200 € weniger Steuern. Dazu kommen die Zinsen, die als Werbungskosten ebenfalls abziehbar sind.

Wie viel das bei Ihrem Einkommen ausmacht, zeigt der AfA-Rechner. Die Einzelheiten erklären die Ratgeber zur degressiven AfA und zur Denkmal-AfA.

Abschreibung 2026 im Überblick

jährlicher Satz auf den Gebäudeanteil, vereinfacht

Stand 2026. Ob und wie eine Abschreibung bei Ihnen greift, prüft Ihr Steuerberater am konkreten Objekt.
Gedanke 5

Nach zehn Jahren gehört der Wertzuwachs Ihnen, steuerfrei.

Verkaufen Sie eine vermietete Wohnung nach mehr als zehn Jahren, ist der Gewinn für Privatpersonen einkommensteuerfrei. Das gilt auch für den Teil, den Sie vorher abgeschrieben haben. Was die Wohnung dann wert ist, weiß heute niemand. Deshalb rechnen wir mit mehreren Annahmen, auch mit einer schlechten.

Selbst ohne jede Wertsteigerung bleibt die Tilgung: Im Musterbeispiel ist die Restschuld nach zwanzig Jahren von 250.000 € auf rund 111.000 € gesunken.

Warum Wohnraum gefragt bleibt: 2025 wurden in Deutschland rund 206.600 Wohnungen fertiggestellt, 18 Prozent weniger als im Jahr davor. Ziel der Bundesregierung waren einmal 400.000 im Jahr. Wo Menschen hinziehen und Arbeit finden, bleibt Wohnraum deshalb knapp. Quelle: Statistisches Bundesamt.

Wert der Wohnung nach 20 Jahren

Kaufpreis heute 250.000 €, je nach Wertentwicklung im Jahr

minus 1 %
204.500 €
0 %
250.000 €
1 %
305.000 €
1,5 % (Musterbeispiel)
336.700 €
2 %
371.500 €
3 %
451.500 €
Reine Zinseszinsrechnung, keine Prognose. Steuerfrei ist der Gewinn bei Verkauf nach mehr als zehn Jahren (§ 23 EStG). Mehr dazu im Ratgeber Immobilie nach 10 Jahren steuerfrei verkaufen.
Gedanke 6

Warum machen das nicht alle?

Bernhard Klenkes Antwort im Vortrag ist ein Spagat zwischen Kopf und Bauch. Der Kopf sieht eine durchdachte Finanzierung, die Miete und Steuer zum größten Teil tragen. Der Bauch sieht 250.000 € Schulden. Viele hören auf den Bauch und lassen es.

Der Bauch hat dabei nicht ganz unrecht. Eine Immobilie braucht Zeit, Eigenkapital für die Nebenkosten und eine Rechnung, die auch im schlechten Fall aufgeht. Deshalb gehören die Risiken genauso auf den Tisch wie die Vorteile.

Was für die Immobilie spricht

  • Abschreibung und Zinsen senken Ihre Steuer.
  • Miete und Steuererstattung tragen den größten Teil der Rate.
  • Ein Sachwert, dessen Miete mit der Inflation wachsen kann.
  • Unabhängig von täglichen Börsenkursen.
  • Ihr Eigentum steht im Grundbuch.
  • Ein Wertzuwachs ist nach zehn Jahren steuerfrei.

Was Sie ernst nehmen müssen

  • Leerstand und Mietausfall. Mehr dazu im Ratgeber Mietausfall.
  • Instandhaltung und Rücklagen, auch bei Neubauten.
  • Ein höherer Zins nach der Zinsbindung. Siehe Anschlussfinanzierung.
  • Ein Kredit, der Sie über viele Jahre bindet.
  • Ihr Aufwand als Vermieter. Wer den nicht möchte, schaut sich ein Pflegeapartment mit Betreiber an.
So arbeitet Bauconsult

Klarheit, Fairness, Qualität.

Mit diesen drei Worten endet der Vortrag. Gemeint ist ein Rundum-Paket aus geprüften Objekten, persönlicher Begleitung und einer Finanzierung, die zu Ihnen passt.

Klarheit

Sie bekommen jede Rechnung schriftlich, in drei Szenarien und mit allen Kosten. Auch dann, wenn Sie am Ende nicht kaufen.

Fairness

Bauconsult wird vom Verkäufer vergütet. Das sagen wir offen, und wir raten ab, wenn eine Immobilie nicht zu Ihnen passt.

Qualität

Wir zeigen nur Objekte von Bauträger- und Projektpartnern, die wir kennen, geprüft auf Lage, Bau, Miete und Preis.

  1. Geprüfte AuswahlNeubauwohnungen und Pflegeapartments aus dem Netzwerk unserer Partner, passend zu Ihren Zahlen.
  2. Ein AnsprechpartnerBernhard Klenke begleitet Sie vom ersten Gespräch bis zur Vermietung.
  3. Besichtigung und NotarWir organisieren die Besichtigung und bereiten den Notartermin mit Ihnen vor.
  4. FinanzierungUnabhängiger Vergleich über mehr als 400 Banken, wo möglich mit Fördermitteln der KfW.
Häufige Fragen

Fragen zum Prinzip „Kaufen, dann sparen“

Was bedeutet Absparen statt Ansparen?

Beim Ansparen legen Sie Geld zurück, bis es für eine Immobilie reicht. Beim Absparen kaufen Sie die Immobilie heute mit einer Finanzierung und zahlen sie über die Jahre ab. Miete und Steuererstattung tragen dabei den größten Teil der Rate, und die Wertentwicklung der ganzen Wohnung gehört Ihnen von Anfang an.

Ist eine Finanzierung über 250.000 € nicht riskant?

Ein Kredit ist immer ein Risiko. Anders als bei einem Konsumkredit steht ihm aber ein Sachwert gegenüber, und Miete und Steuer tragen den größten Teil der Rate. Entscheidend ist, dass Sie Ihren Eigenanteil auch im vorsichtigen Szenario tragen können, zum Beispiel bei Leerstand oder höherem Anschlusszins. Das rechnen wir vorher mit Ihnen durch.

Wann ist der Verkauf einer vermieteten Wohnung steuerfrei?

Wenn zwischen Kauf und Verkauf mehr als zehn Jahre liegen, ist der Gewinn für Privatpersonen einkommensteuerfrei (§ 23 EStG). Das gilt auch dann, wenn Sie die Wohnung vorher abgeschrieben haben.

Woher kommen die Zahlen auf dieser Seite?

Alle Beträge stammen aus unserem Musterbeispiel: Neubauwohnung für 250.000 €, Kaltmiete 800 € im Monat, 4 Prozent Zins, 2 Prozent Tilgung, 42 Prozent Grenzsteuersatz und eine Wertentwicklung von 1,5 Prozent im Jahr. Bernhard Klenkes Vortrag rechnet mit derselben Größenordnung. Ihre eigenen Zahlen rechnen Sie im Steuer-zu-Vermögen-Rechner oder im Erstgespräch.

Kostenfreies Erstgespräch

Lassen Sie uns Ihre Zahlen durchrechnen.

30 Minuten, per Video oder Telefon, bundesweit. Sie erhalten Ihre persönliche Rechnung in drei Szenarien. Ob Sie danach weitermachen, entscheiden Sie.

Das bringen Sie mit

  • Ihren letzten Steuerbescheid oder Ihr Bruttojahreseinkommen
  • Ihr verfügbares Eigenkapital, grob geschätzt
  • Ihre Fragen. Auch die kritischen.

Keine Verkaufsveranstaltung, keine Verpflichtung. Provisionshinweis: Bauconsult wird bei Vermittlung vom Verkäufer vergütet.

Fragen? Per WhatsApp schreiben